
تصویبنامه راجع به تکمیل مقررات تصویبنامه ۵۴۵۱
این تصویبنامه اصلاحی و تکمیلی، مقررات تصویبنامه شماره ۵۴۵۱ را با جزئیات بیشتر و الزامات اجرایی جدید، به منظور بهبود و شفافسازی فرآیندها، تکمیل میکند.

این تصویبنامه اصلاحی و تکمیلی، مقررات تصویبنامه شماره ۵۴۵۱ را با جزئیات بیشتر و الزامات اجرایی جدید، به منظور بهبود و شفافسازی فرآیندها، تکمیل میکند.
مالیات بر ارث مالیاتی است که بر ماترک (اموال به جا مانده) متوفی اعمال میشود. در این مقاله به بررسی کامل نحوه محاسبه مالیات بر ارث، نرخ طبقات وراث، اموال معاف از مالیات، جرایم دیرکرد و مراحل قانونی دریافت مفاصاحساب مالیاتی پرداختهایم تا فرآیند انتقال داراییها برای شما تسهیل شود.
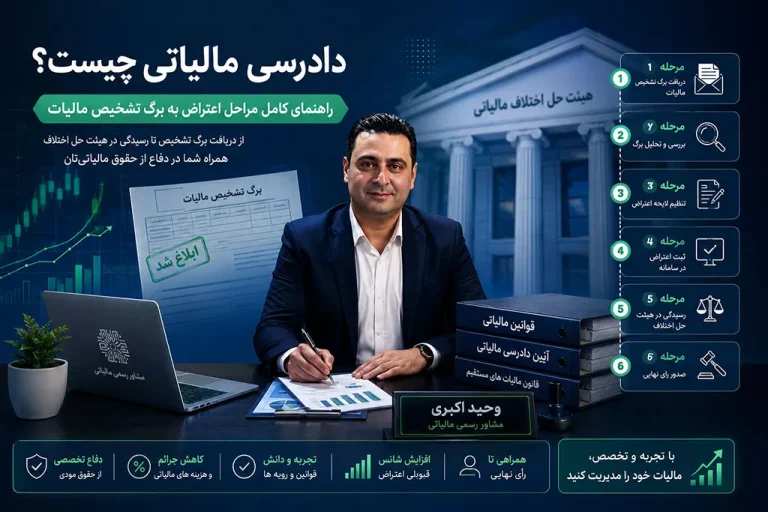
راهنمای جامع مراحل دادرسی مالیاتی از زمان صدور برگ تشخیص تا نحوه اعتراض ۳۰ روزه، توافق اداری، فرآیند رسیدگی در هیئتهای بدوی و تجدیدنظر، شورای عالی مالیاتی و دیوان عدالت اداری به همراه بررسی نقش مشاور رسمی مالیاتی در دفاع از حقوق مودیان.
بررسی نقش مشاور رسمی مالیاتی عضو جامعه مشاوران ایران بر اساس ماده ۲۸ قانون مالیات بر ارزش افزوده؛ تفاوتهای کلیدی آن با وکیل و حسابدار، و مزایای استفاده از خدمات مشاوره تخصصی در هیئتهای حل اختلاف برای دفاع از حقوق مودیان.
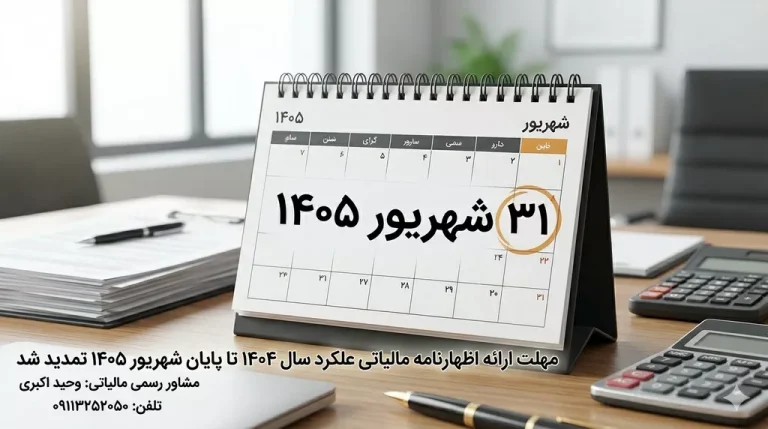
با اعلام رسمی سازمان امور مالیاتی کشور، مهلت تسلیم اظهارنامههای مالیاتی عملکرد سال ۱۴۰۴ برای اشخاص حقیقی و حقوقی تا پایان شهریورماه ۱۴۰۵ تمدید شد. این گزارش شامل بررسی مشمولین بخشنامه، مزایای ارسال بهموقع و راهنمای وکیل مالیاتی وحید اکبری جهت بهرهمندی از معافیتها است.
گروههای مشمول مالیات بر ارزش افزوده از سال ۱۳۸۷ تاکنون در قالب ۱۱ فراخوان توسط سازمان امور مالیاتی معرفی شدهاند. در این راهنما فهرست کامل گروههای مشمول، تاریخ شروع مشمولیت و مهمترین نکات قانونی را مشاهده خواهید کرد.
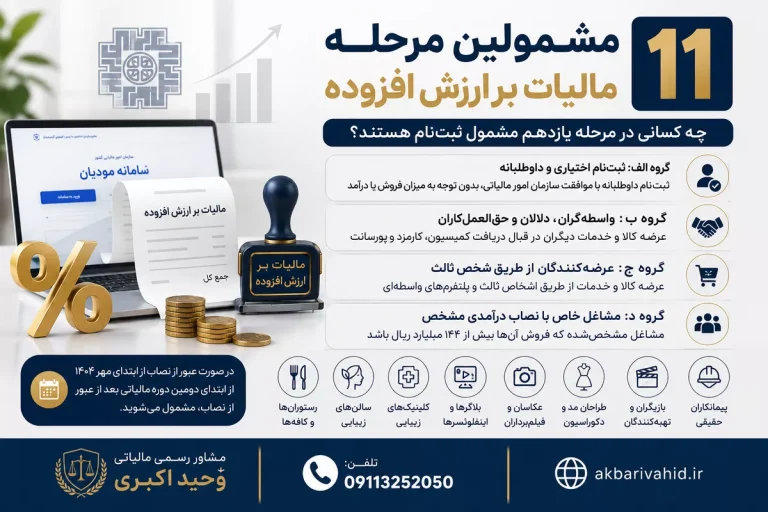
مرحله یازدهم فراخوان مالیات بر ارزش افزوده، طیف گستردهای از مشاغل خدماتی، دیجیتال و پیمانکاری را شامل میشود. در بسیاری از موارد، نوع فعالیت مهمتر از میزان درآمد است و برخی کسبوکارها حتی بدون داشتن فروش بالا نیز مشمول ثبتنام خواهند بود.
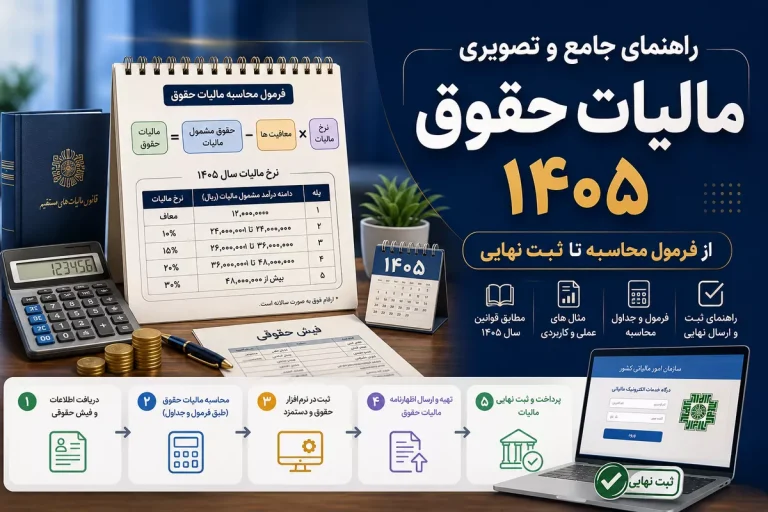
این راهنمای جامع به آموزش گامبه گام و تصویری نحوه ارسال و محاسبات مالیات حقوق سال ۱۴۰۵ در سامانه الکترونیکی ماده ۸۶ (salary.tax.gov.ir) میپردازد. سقف معافیت مالیاتی حقوق در سال ۱۴۰۵ ماهانه ۴۰ میلیون تومان است و نرخهای پلکانی مازاد بر آن به ترتیب ۱۰٪، ۱۵٪، ۲۰٪، ۲۵٪ و ۳۰٪ اعمال میشوند. این مقاله حاوی تشریح فیلد به فیلد اقلام درآمدی مستمر و غیرمستمر بر اساس تصاویر واقعی سامانه، رفع خطاهای رایج دیسکت حقوق (نسخه 1.7.0.7)، مدیریت قبوض مابهالتفاوت و ابزار آنلاین محاسبه خودکار حقوق و دستمزد است.
گردش کار پرونده طرح موضوع بر اساس گزارش شماره 30/5/2398 مورخ 1368/07/20 دفتر فنی مالیاتی و ارجاع معاونت درآمدهای مالیاتی، موضوع عدم شمول مالیات نسبت به فروش یا انتقال اشجار در اجرای بند 3 ماده 255 قانون مالیاتهای مستقیم مصوب…
تصویبنامه شماره 526.13955 مورخ ۱۵ مهر ۱۳۳۶، درآمد موقوفات مرحوم امیرنظام در همدان، زنجان و تهران را که طبق رأی داوران برای بیمارستان، دارالأیتام و مدرسه تعیین شده است، برای سالهای ۱۳۳۴ و ۱۳۳۵ و همچنین سالهای بعد، از پرداخت مالیات معاف میکند.


